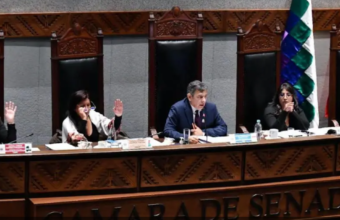
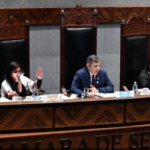
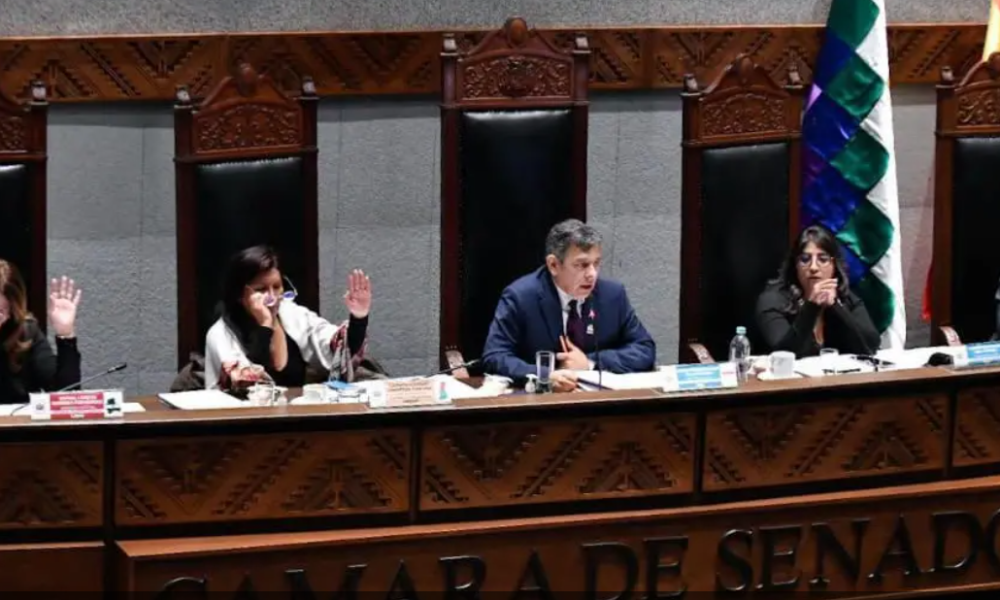
La Cámara de Senadores de Bolivia aprobó el jueves 22 de octubre el Proyecto de Ley N.º 255/2025-2026, que plantea abrir la administración y comercialización del Seguro Obligatorio de Accidentes de Tránsito (SOAT) a la libre competencia.
Table Of Content
La propuesta fue remitida a la Cámara de Diputados, donde deberá continuar su tratamiento legislativo. Por tanto, la aprobación en el Senado no implica un cambio inmediato en el sistema actual ni garantiza modificaciones en el precio del seguro.
La iniciativa busca permitir que todas las compañías de seguros legalmente habilitadas puedan competir por ofrecer el SOAT, bajo las condiciones que establezca la normativa correspondiente.
¿Qué cambiaría con la apertura del SOAT?
El proyecto propone modificar el artículo 37 de la Ley N.º 1883 de Seguros para facilitar la participación de distintas aseguradoras en la comercialización del seguro obligatorio.
Uno de sus objetivos es impedir monopolios, exclusividades o reservas de mercado que favorezcan a una sola entidad. De aprobarse y entrar en vigencia, el nuevo marco permitiría ampliar las alternativas disponibles para los propietarios de vehículos.
La propuesta apunta a introducir mayor competencia entre las compañías habilitadas, aunque sus efectos dependerán de la regulación definitiva y de las condiciones bajo las cuales puedan presentar sus ofertas.
Compra digital y firmas electrónicas
Otro de los cambios previstos es la posibilidad de contratar el SOAT a distancia mediante medios electrónicos y firmas digitales, de acuerdo con la normativa vigente.
Esta disposición busca facilitar la adquisición del seguro sin que la contratación dependa exclusivamente de canales presenciales. La aplicación concreta de esta modalidad estará sujeta a las reglas que correspondan.
Convocatorias anuales para las aseguradoras
El proyecto también establece que la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS) deberá convocar cada año a las compañías habilitadas para que presenten sus ofertas de cobertura.
Este mecanismo formaría parte del esquema para organizar la participación de las aseguradoras y permitir que compitan dentro de las condiciones definidas por la regulación.
Además, la iniciativa contempla crear una base de datos para identificar y evitar la duplicación de pólizas del SOAT para un mismo vehículo.
¿Cuánto cubriría el SOAT?
La propuesta mantiene los montos de cobertura señalados en el proyecto. Para gastos médicos, contempla hasta Bs 24.000 por persona accidentada, mientras que para muerte o incapacidad total permanente establece una indemnización de Bs 22.000.
El texto también prevé mantener la cobertura sin establecer un límite en la cantidad de personas cubiertas por un mismo accidente, según los reportes disponibles sobre la iniciativa.
Estos montos forman parte de la propuesta aprobada en el Senado y no deben interpretarse como resultado de un cambio normativo ya vigente. La aplicación de cualquier modificación dependerá de que el proyecto complete el procedimiento legislativo correspondiente.
¿Bajará el precio del SOAT?
La posibilidad de una reducción del precio es una de las principales preguntas que plantea la apertura del mercado. Sin embargo, la aprobación en el Senado no garantiza que el seguro sea más barato.
La participación de más aseguradoras podría ampliar las opciones para los propietarios de vehículos y generar distintas ofertas comerciales. No obstante, el costo final dependerá de las reglas que se aprueben, las condiciones de cobertura y los mecanismos de regulación.
Por ahora, no corresponde afirmar que habrá una rebaja automática ni anticipar cuánto podría variar el precio. El proyecto plantea modificar el esquema de comercialización, pero sus efectos económicos solo podrán evaluarse con mayor precisión cuando se conozcan las disposiciones definitivas y su aplicación.
¿Qué falta para que la medida entre en vigencia?
Después de la aprobación en el Senado, el proyecto debe ser tratado por la Cámara de Diputados. Para convertirse en ley, deberá completar las etapas del procedimiento legislativo y ser promulgado.
La propuesta establece que, si se convierte en ley, el Órgano Ejecutivo tendrá un plazo máximo de 30 días calendario desde su publicación para adecuar la reglamentación.
Hasta que se completen esos pasos, el sistema de comercialización del SOAT no cambia por la sola aprobación de la Cámara Alta.
La discusión legislativa abre la posibilidad de una mayor participación de aseguradoras en la venta del seguro obligatorio. Sin embargo, el alcance definitivo de la reforma, sus condiciones de aplicación y su eventual impacto en los precios dependerán del resultado del trámite en Diputados y de la reglamentación posterior.